Sonntag, 6. Februar 2022

Zinserhöhungen und Wirtschaftswachstum

Labor Shortage and Wage Growth

Allem Anschein nach wollen Zentralbanken mit Zinserhöhungen gegenwärtig eine geldpolitische Normalisierung signalisieren.

Gegen Wachstum nach einer schwerwiegenden Lockdown-Phase der Wirtschaft ist nichts einzuwenden. Schliesslich versuchen die Zentralbanken damit, die Wirtschaft in einen langfristig relativ konstanten Trend zu bringen, wo weder Inflation noch Deflation droht.

Normalisierung bedeutet hierbei, dass die unkonventionelle Geldpolitik, d.h. die mengenmässige Lockerung (QE: quantitative easing), allmählich zurückgefahren wird. Das heisst, dass das QE zu Ende geht und das QT (quantitative tightening) beginnt.


Japans 5-jährige Rendite kletterte am Freitag zum ersten Mal seit der Einführung negativer Leitzinsen vor sechs Jahren auf null. Die deutschen Fünfjahres-Renditen stiegen erstmals seit 2018 wieder über Null, Graph: Bloomberg, Febr 04, 2022 


Samstag, 5. Februar 2022

Zinserhöhungen kommen – Probleme bleiben

Der Marktwert der negativ verzinsten Anleihen ist seit November um etwa 40% auf 7,8 Billionen Dollar gefallen und liegt damit nur noch 120 Milliarden Dollar über dem Tiefstand vom 19. März 2020, wie Bloomberg berichtet.

Vor diesem Hintergrund ist es wichtig, erneut in Erinnerung zu rufen, warum das Zinsniveau so niedrig ist und was die prekäre Situation ausgelöst hat. 

Ohne um den heissen Brei herumzureden: Die niedrigen Zinsen sind die Konsequenz der Wirtschaftspolitik, die sich hartnäckig an Fiscal Austerity orientiert.

Es handelt sich dabei meistens um verbrauchsreduzierende Maßnahmen, welche die Nachfrage durch überschüssige Ersparnisse («excess savings») verringert, was wiederum zum Rückgang des Konsums im Inland führt, wenn Investitionen im Gegenzug nicht erhöht werden. Daraus folgen Wachstumsschwäche und Arbeitslosigkeit. Die letztere materialisiert sich heute v.a. in Form von Unterbeschäftigung. 

Nochmals: Die globale Krise (GFC) ist eine Finanzkrise, die in erster Linie auf globale Handels- und Kapitalungleichgewichte zurückzuführen ist, insbesondere auf Ungleichgewichte zwischen Produktion und Konsum.

Der Grundgedanke ist, dass übermäßiges Sparen zu einer unzureichenden Nachfrage nach Wirtschaftsleistung («economic output») führt, was wiederum eine Rezession und eine Fehlallokation von Ressourcen zur Folge hat.


Der Wert der globalen Staatsanleihen, die derzeit mit einer negativen Rendite gehandelt werden, Graph: Bloomberg, Febr 03, 2022.

Dienstag, 1. Februar 2022

Angebotspolitik – Arbeitskräfteangebot und öffentliche Infrastruktur

Modern Supply-Side Economics

Die frühere Notenbankchefin der USA, Janet Yellen hat neulich in einer Rede vor dem Weltwirtschaftsforum (WEF) gesagt, dass die Regierung Biden die Wirtschaftskapazität der USA steigern wolle, indem sie sich auf Themen wie das Arbeitskräfteangebot und die öffentliche Infrastruktur konzentriere.

Der Ansatz der Regierung sei eine Abkehr von der traditionellen angebotsseitigen Wirtschaft.

Bekanntlich widerspricht die angebotsorientierte Theorie staatlichen Konjunkturprogrammen und Investitionen, weil solche Massnahmen sich angeblich nur kurzfristig auswirken und durch öffentliche Kreditaufnahme «crowding-out» auslösen.

Zur Erinnerung: Die dominante Phase der angebotsorientierten Wirtschaftspolitik hat in den 1980er Jahren stattgefunden. Zu den radikalen Vertretern gehören Ronald Reagan in den USA und Margaret Thatcher in Grossbritannien an. 

Die Massnahmen umfassen i.d.R. Deregulierung (mehr Handlungsraum für die Finanzindustrie), Steuersenkungen (für Unternehmen und Reiche), «Flexibilisierung des Arbeitsmarktes» («hire-and-fire» policy und Lohnunterdrückung) und Sicherung der Preisniveaustabilität (zu Lasten von Vollbeschäftigung).


Der Druck auf die globalen Lieferketten ist nach wie vor hoch, hat sich aber möglicherweise abgeschwächt, Graph: New York Fed, Jan 04, 2022, Liberty Street Economics.


Samstag, 29. Januar 2022

Bitcoin als Risikoanlage

Bitcoin is moving in tandem with stocks


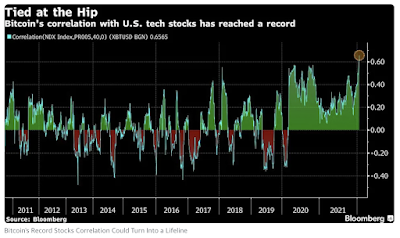
Bitcoin bewegt sich wie nie zuvor in Kombination mit Aktien, da beide einbrechen.

Der 40-Tage-Korrelationskoeffizient für den digitalen Token und den Technologie-lastigen Nasdaq 100 hat fast 0,66 erreicht, der höchste Wert in den von Bloomberg zusammengestellten Daten seit 2010. 

Crypto-Währungen sind angesichts der Aussicht auf eine Verringerung der Stimulierungsmaßnahmen der US-Notenbank, die spekulativen Vermögenswerten während der Pandemie Auftrieb verliehen hatten, ins Rutschen geraten. 


Korrelation: Bitcoin versus Aktien, Graph: Bloomberg, Jan 25, 2022 

Mittwoch, 26. Januar 2022

Die größte Sorge von Unternehmen: Löhne

Die Löhne sind laut einer aktuellen Datenerhebung (FactSet) die größte Sorge der amerikanischen Unternehmen.

Die nachfolgende Abbildung zeigt die Anzahl der S&P 500-Unternehmen, die in der Gewinnbenachrichtigung für das vierte Quartal 2021 die Aspekte nennen, die Grund zur Sorge bereiten. 

An der zweiten Stelle kommen die Auswirkungen von COVID19. Die dritte Stelle belegt die Unterbrechungen der Lieferkette («supply-chain»), die vierte den Transport und die fünfte die Rohstoffe.


Die Löhne sind die größte Sorge der Unternehmen, Graph: Morgan Stanley, Jan 24, 2022

Montag, 24. Januar 2022

Zweck von Investitionen und Konsum von morgen

The impact of rising income inequality

Der Anteil der Anleihen im Euroraum, die mit einer negativen Rendite gehandelt werden, ist seit dem Höchststand im Jahr 2020 um mehr als ein Drittel gesunken. 

Als Zeichen der allgemeinen Neubewertung, die im Gange ist, da die US-Notenbank in Aussicht gestellt hat, demnächst die US-Leitzinsen zu erhöhen, stieg die Rendite deutscher Bundesanleihen (das Paradebeispiel für Sicherheit in der Region), diese Woche zum ersten Mal seit drei Jahren kurz über Null, wie Bloomberg berichtet. 

Trotz des jüngsten Rückgangs gibt es im Euro-Raum immer noch rund EUR 1,5 Billionen (USD 1,7 Billionen) an negativ verzinsten Anleihen.


EUR-Staatsanleihen, die derzeit eine negative Rendite aufweisen, Graph: Bloomberg, Jan 22, 2022 


Sonntag, 23. Januar 2022

Unterschiedliche Inflationsursachen - unterschiedliche geldpolitische Reaktionen

Nachdem die US-Notenbank Zinserhöhungen für 2022 in Aussicht gestellt hat, wird auch Europa der Ruf nach einem vergleichbaren Vorgehen laut, zumal die Inflationsrate im Euro-Raum zuletzt im Dezember auf 5,0% gestiegen ist.

EZB-Präsidentin Christine Lagarde hat neulich in einem Gespräch mit dem französischen Hörfunksender France Inter gesagt, dass die Europäische Zentralbank (EZB) geldpolitisch nicht so aggressiv vorgehen müsse, wie es die US-Notenbank Fed voraussichtlich tun werde:

„Der Zyklus der wirtschaftlichen Erholung in den USA ist dem in Europa voraus“, so Lagarde. 

Andererseits: Es steht fest, dass es sowohl dem Euro-Raum als auch den USA gelungen ist, auf die Pandemie schnell und robust zu reagieren.

Die Erholung der Wirtschaft gestaltet sich jedoch unterschiedlich.


Der unterschiedliche Verlauf der wirtschaftlichen Erholung im Euro-Raum und in den USA, Graph: Laurence Boone, OECD, Jan 2022